Làm sạch mã số thuế theo tinh thần Nghị quyết 57-NQ/TW không chỉ để chuẩn hóa dữ liệu mà còn nhằm siết kỷ cương quản lý, tháo gỡ điểm nghẽn nhưng cũng cần phải tạo thuận lợi cho doanh nghiệp đã chấm dứt hoạt động.
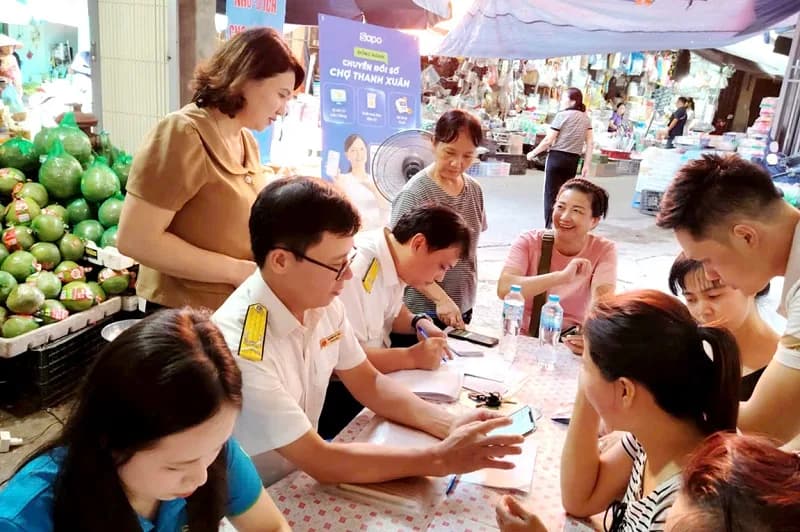
Cán bộ thuế trực tiếp xuống địa bàn, tuyên truyền và hướng dẫn HKD
Hơn 617.500 MST cần được rà soát, chuẩn hóa
Tính đến thời điểm hiện tại, ngành Thuế đang quản lý dữ liệu mã số thuế (MST) của hơn 1 triệu doanh nghiệp (DN) và hơn 5 triệu hộ kinh doanh (HKD), cá nhân kinh doanh đang hoạt động. Bên cạnh đó, khoảng 617.500 MST của DN, HKD không còn hoạt động hoặc có thông tin chưa được cập nhật đầy đủ.
Trong số này, gần 292.000 DN đã ngừng hoạt động nhưng chưa hoàn tất thủ tục giải thể, chấm dứt hiệu lực MST; khoảng 325.500 DN không còn hoạt động tại địa chỉ đã đăng ký với cơ quan Thuế và đồng thời đang có nợ thuế.
Thực tế tại nhiều địa phương cho thấy, một cá nhân có thể sở hữu từ 2 đến 3 MST khác nhau do thay đổi từ chứng minh nhân dân 9 số sang 12 số, rồi chuyển sang căn cước công dân gắn chip. Nhiều HKD đã ngừng hoạt động từ lâu nhưng MST vẫn ở trạng thái “đang hoạt động”.
Đối với DN, địa chỉ đăng ký kinh doanh không trùng khớp với địa chỉ hoạt động thực tế, thông tin người đại diện pháp luật không rõ ràng, thậm chí sử dụng giấy tờ giả để đăng ký thuế cũng diễn biến phức tạp.
| Cơ chế xử lý triệt để điểm nghẽn “ Một cơ chế “vừa nghiêm, vừa thông” sẽ giúp cơ quan chức năng dồn sức vào những trường hợp thực sự có rủi ro, đồng thời giúp DN dự liệu được hậu quả pháp lý khi rút lui khỏi thị trường. Đây cũng là cách biến yêu cầu làm sạch dữ liệu thành giải pháp tháo gỡ điểm nghẽn và cụ thể hóa tinh thần Nghị quyết 57-NQ/TW trong quản lý nhà nước trên nền tảng dữ liệu số. ” |
Theo Phó Cục trưởng Cục Thuế Mai Sơn, thực trạng này tạo ra những “điểm mù” trong dữ liệu quản lý thuế; đồng thời tiềm ẩn nguy cơ bị lợi dụng để mua bán hóa đơn bất hợp pháp hoặc giả mạo thông tin cá nhân để lừa đảo. Vì vậy, việc xóa “điểm mù” là cần thiết để nâng cao hiệu quả quản lý thuế và phản ánh chính xác hơn “sức khỏe” thực sự của nền kinh tế.
Ông Mai Sơn cho biết, Chiến dịch “Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh” được triển khai trong toàn ngành nhằm rà soát tình trạng hoạt động của các MST; tập trung xử lý người nộp thuế (NNT) ở trạng thái 03 - ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực MST và trạng thái 06 - không hoạt động tại địa chỉ đã đăng ký.
Đây là bước cụ thể hóa tinh thần Nghị quyết 57-NQ/TW và các chỉ đạo của Chính phủ về rà soát, chuẩn hóa dữ liệu, bảo đảm dữ liệu “đúng - đủ - sạch - sống - thống nhất - dùng chung”, làm nền tảng kết nối, chia sẻ với Cơ sở dữ liệu Quốc gia về dân cư và phục vụ chuyển đổi số.
Theo ông Đậu Anh Tuấn, Phó Tổng Thư ký Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI), cơ sở dữ liệu về thuế được xây dựng, phát triển và vận hành trên nền tảng dữ liệu số, kết nối và đồng bộ với hệ thống cơ sở dữ liệu Quốc gia, cơ sở dữ liệu của các bộ, ngành và các tổ chức liên quan.
Đại diện VCCI cũng đề nghị cần có lộ trình triển khai khả thi, đầu tư nguồn lực tương xứng, bảo đảm dữ liệu được bảo mật, an toàn và không bị lạm dụng.
Khơi thông lối ra, tạo thuận lợi cho DN
Qua chiến dịch làm sạch MST, đại diện Cục Thuế cho biết, có trên 4.000 DN quay trở lại sản xuất, kinh doanh. Điều này cho thấy làm sạch MST không đồng nghĩa với việc “đóng sập” cánh cửa kinh doanh mà đây chính là quá trình tháo gỡ những “điểm nghẽn” về thủ tục, giúp DN, HKD hoạt động thực chất dễ dàng khôi phục, tái gia nhập thị trường hoặc hoàn tất thủ tục chấm dứt hoạt động.
Bà Nguyễn Thị Thu, Trưởng ban Nghiệp vụ (Cục Thuế), cho biết, thực hiện chỉ đạo của Thủ tướng Chính phủ Lê Minh Hưng tại buổi làm việc với Bộ Tài chính và các bộ, ngành, cơ quan liên quan mới đây về việc cần rút gọn quy trình giải thể, thủ tục phá sản cho DN nhỏ và vừa (SME), tránh tình trạng DN “gia nhập thị trường đã khó, chấm dứt hoạt động, rời khỏi thị trường còn khó hơn”.
Triển khai chỉ đạo của Thủ tướng Chính phủ, ngành Thuế đang khẩn trương tổng hợp và đề xuất các cấp có thẩm quyền giải pháp tháo gỡ với m ục tiêu, tạo cơ chế linh hoạt, thuận lợi, phù hợp với từng trường hợp thực tế phát sinh để DN hoàn thành nghĩa vụ, chính thức khép lại hoặc yên tâm quay trở lại hoạt động kinh doanh.
Theo bà Nguyễn Thị Thu, tình trạng NNT ở trạng thái 03 và 06 đã tồn đọng, tích lũy qua nhiều thời kỳ. Nguyên nhân có thể đến từ cơ chế, chính sách; NNT; khâu tổ chức thực hiện của cơ quan thuế; dữ liệu và công tác phối hợp liên ngành chưa đồng bộ.
“Việc rút khỏi thị trường, giải thể và chấm dứt hiệu lực MST phải hoàn thành nhiều thủ tục, nghĩa vụ với cơ quan Thuế, cơ quan đăng ký kinh doanh và các cơ quan quản lý Nhà nước liên quan. Với những NNT đã thực tế ngừng hoạt động nhưng còn thiếu hồ sơ khai thuế, tiền phạt, tiền chậm nộp, nợ thuế, lệ phí môn bài hoặc các nghĩa vụ tồn đọng khác, việc hoàn tất thủ tục theo quy trình thông thường gặp nhiều khó khăn” - ông Nguyễn Đức Huy, Phó ban Nghiệp vụ (Cục thuế) chia sẻ.
Trước vấn đề này, luật sư Lê Văn Lên, Giám đốc Hãng luật Capital, Đoàn Luật sư Thành phố Hồ Chí Minh cho rằng, không ít DN đã ngừng hoạt động thực sự, muốn chấm dứt đúng quy định nhưng rất khó tìm “lối ra”.
Có trường hợp người lao động đã nghỉ việc, kế toán không còn, sổ sách thất lạc, trong khi DN vẫn phải bổ sung tờ khai thuế, quyết toán thuế, báo cáo tình hình sử dụng hóa đơn và chấp hành các quyết định xử phạt.
Từ thực tế này, Luật sư Lê Văn Lên đề xuất hoàn thiện cơ chế theo hướng “vừa nghiêm, vừa thông”. Theo đó, cần xây dựng bộ tiêu chí phân loại dựa trên thời gian ngừng hoạt động, tình trạng tài sản, hóa đơn, nghĩa vụ thuế và mức độ hợp tác của người đại diện.
“Đối với những DN không có dấu hiệu gian lận, che giấu tài sản hoặc cố ý trốn tránh nghĩa vụ có thể được xem xét áp dụng cơ chế riêng. Cùng với đó, ngành Thuế cần chốt nghĩa vụ tại một thời điểm xác định, làm rõ số thuế, tiền chậm nộp, tiền phạt và các trách nhiệm còn lại. Trường hợp DN không còn tài sản để thanh toán thì xử lý theo thủ tục phá sản, xác định trách nhiệm của chủ sở hữu, người quản lý theo quy định.” Luật sưLê Văn Lên đề xuất.
Còn theo đại diện Hãng luật Capital đề xuất, cần nghiên cứu cơ chế xử phạt ấn định đối với những vi phạm thuần túy về thủ tục mà DN không còn khả năng khắc phục một cách khách quan; đồng thời quy định thời hạn cụ thể để chấm dứt hiệu lực MST sau khi DN hoàn thành nghĩa vụ, bảo đảm liên thông với thủ tục giải thể.
Một số ý kiến cho rằng, ngành Thuế cần có cơ chế giải quyết linh hoạt, thuận lợi cho NNT; đồng thời xử lý nghiêm DN được lập ra chỉ để mua bán hóa đơn, bảo đảm tính răn đe và nâng cao trách nhiệm của NNT khi thành lập DN.
Đồng thời, Cục Thuế cần tiếp tục tăng cường phối hợp với cơ quan đăng ký kinh doanh trong xử lý DN không hoạt động tại địa chỉ đăng ký, thu hồi giấy chứng nhận đăng ký DN và hoàn tất thủ tục giải thể đối với DN đã hoàn thành nghĩa vụ thuế.
Song song với đó, cơ quan thuế cũng phối hợp với các cơ quan liên quan để xử lý trường hợp cá nhân bị giả mạo, sử dụng trái phép thông tin để thành lập DN, theo hướng bảo vệ quyền lợi người bị ảnh hưởng và tách bạch với nghĩa vụ của pháp nhân được thành lập trái phép./.