Cục Thuế xây dựng “Quy tắc giải quyết thủ tục hành chính trong lĩnh vực thuế” ban hành theo Quyết định số 1361/QĐ-CT k hông chỉ giải quyết thủ tục hành chính đúng quy định, cơ quan thuế hướng tới việc hỗ trợ người nộp thuế thực hiện đúng ngay từ đầu, giảm thời gian và chi phí tuân thủ, chủ động tháo gỡ vướng mắc và giải quyết công việc đến cùng. Sự thuận lợi và hài lòng của người nộp thuế được xác định là thước đo và mục tiêu phấn đấu để không ngừng nâng cao chất lượng thực thi công vụ.
“Quy tắc giải quyết thủ tục hành chính trong lĩnh vực thuế” hướng đến mục tiêu lấy sự hài lòng của NNT làm thước đo chất lượng phục vụ của cơ quan thuế
Đổi mới trong thực thi văn hóa công vụ ngành Thuế
Bộ Quy tắc giải quyết thủ tục hành chính trong lĩnh vực thuế được ban hành với mục tiêu tạo ra những chuẩn mực cụ thể, dễ nhớ, dễ thực hiện giúp người nộp thuế ( NNT) có thể nhận biết, giám sát chất lượng phục vụ nhằm hướng tới giải quyết thủ tục đúng pháp luật, đúng ngay từ đầu, thuận lợi, nhanh chóng, minh bạch, chủ động và có trách nhiệm đến cùng .
| “ Việc ban hành Quy tắc giải quyết thủ tục hành chính trong lĩnh vực thuế một lần nữa khẳng định quyết tâm của ngành thuế trong việc đẩy mạnh cải cách hành chính, xây dựng đội ngũ cán bộ “Chuyên nghiệp - Trách nhiệm - Liêm chính - Thân thiện”, qua đó tạo lập môi trường đầu tư kinh doanh minh bạch, thuận lợi, đồng hành cùng sự phát triển của cộng đồng doanh nghiệp và NNT trên cả nước. ” |
Đồng thời, bộ Quy tắc được coi là “cẩm nang” giúp công chức thuế tự soi vào khi giải quyết thủ tục hành chính và nâng cao kỷ luật, kỷ cương công vụ và tạo bước chuyển biến mạnh mẽ trong công tác cải cách hành chính. Điểm nổi đáng lưu ý, đó là bộ Quy tắc được xem là bộ chuẩn mực nội bộ quan trọng, định hướng hành động cho toàn thể lãnh đạo, công chức thuế các cấp hướng tới một nền hành chính minh bạch, liêm chính, chuyên nghiệp và thân thiện.
Khách quan đánh giá, công tác cải cách thủ tục hành chính và hiện đại hóa ngành Thuế trong những năm qua đã đạt được nhiều thành tựu quan trọng, tạo thuận lợi lớn cho cộng đồng doanh nghiệp và NNT. Tuy nhiên, yêu cầu thực tiễn đặt ra trong giai đoạn mới đòi hỏi cơ quan thuế không chỉ dừng lại ở việc giải quyết hồ sơ đúng hạn, mà còn phải tạo ra một môi trường giao tiếp, phục vụ thực sự chuyên nghiệp, chủ động và trách nhiệm đến cùng.
Xuất phát từ yêu cầu đó, Cục Thuế đã ban hành Quyết định số 1361/QĐ-CT cùng hệ thống Quy tắc giải quyết thủ tục hành chính áp dụng thống nhất tại cơ quan thuế các cấp. Quy định này đóng vai trò là chuẩn mực nội bộ trong tổ chức thực hiện và giải quyết thủ tục hành chính, gắn liền với đặc thù quản lý thuế, dữ liệu điện tử và quản lý rủi ro.
Điều đáng chú ý là quy định mới này không làm thay đổi thành phần hồ sơ, điều kiện, trình tự hay quyền và nghĩa vụ của NNT theo quy định pháp luật, mà tập trung chuẩn hóa tác phong, trách nhiệm và tư duy hành động của đội ngũ công chức thuế trong quá trình thực thi công vụ.
Theo tinh thần của Quyết định, mục đích cốt lõi của bộ quy tắc là hướng tới việc giải quyết thủ tục hành chính đúng pháp luật, hướng dẫn NNT đúng ngay từ đầu, nhanh chóng, minh bạch và chủ động. Cơ quan thuế các cấp đặt mục tiêu lấy kết quả, sự thuận lợi và mức độ hài lòng của NNT làm thước đo phục vụ.
Mục tiêu cụ thể là việc giải quyết thủ tục hành chính phải góp phần giảm thiểu thời gian, chi phí tuân thủ và công sức cho NNT, hạn chế tối đa việc NNT phải bổ sung hồ sơ nhiều lần hoặc đi lại nhiều lần do lỗi chủ quan của cơ quan quản lý.
Đồng thời, quy định đề cao tính chủ động của cơ quan thuế trong xử lý hồ sơ, kiên quyết khắc phục tình trạng đùn đẩy, né tránh trách nhiệm; bảo đảm mọi vấn đề phát sinh được xử lý kịp thời, không để ách tắc do chờ đợi ý kiến hay kéo dài thời gian. Qua đó, góp phần phòng ngừa, phát hiện và xử lý nghiêm các hành vi gây phiền hà, nhũng nhiễu, xây dựng hình ảnh cơ quan thuế liêm chính, tận tâm.
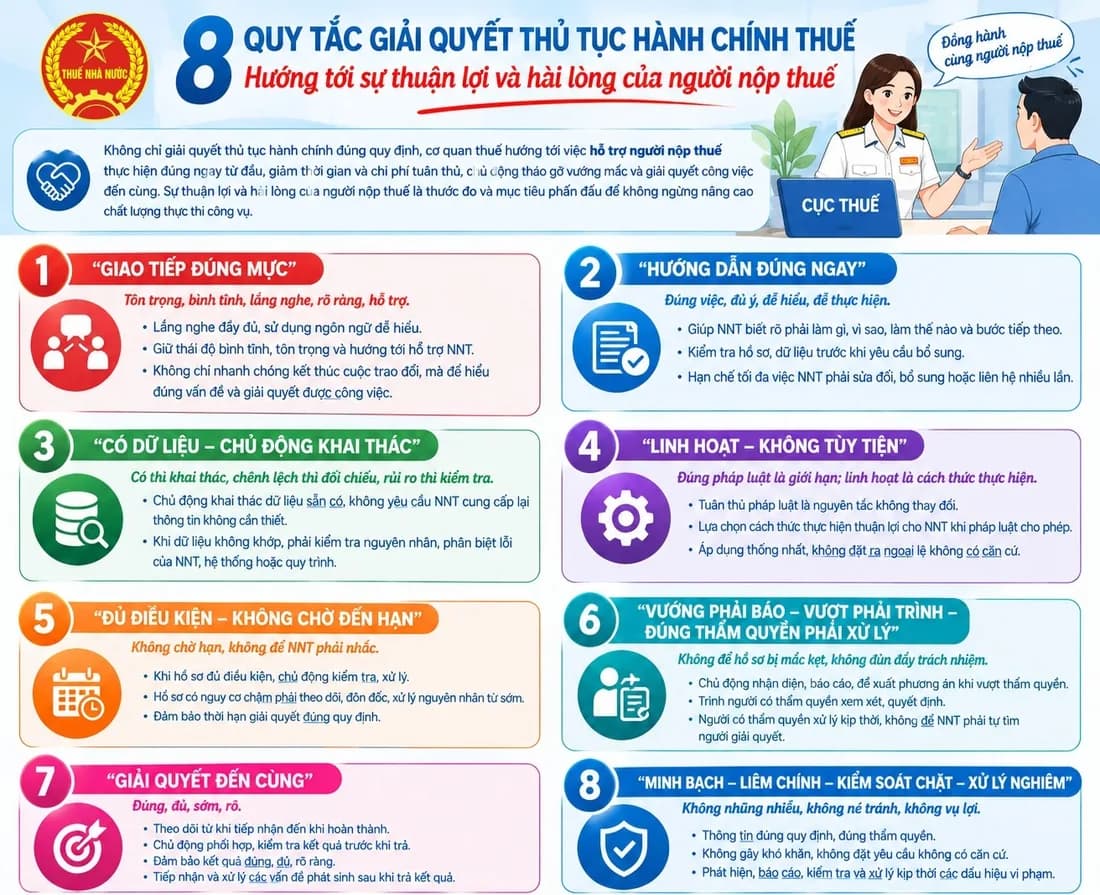
Tám quy tắc cốt lõi trong giải quyết thủ tục hành chính thuế
Tám quy tắc cốt lõi, ngắn gọn, dễ nhớ, dễ thực hiện và dễ giám sát, bao trùm toàn bộ quá trình từ khâu tiếp nhận, xử lý đến khi trả kết quả tạo thành một chuỗi thống nhất: “giao tiếp để hiểu đúng - hướng dẫn để làm đúng - khai thác dữ liệu để giảm yêu cầu không cần thiết - linh hoạt trong khuôn khổ pháp luật - xử lý ngay khi đủ điều kiện - chủ động tháo gỡ khi có vướng mắc - giải quyết đến cùng - minh bạch, liêm chính” trong toàn bộ quá trình .
Qua đó, mục tiêu của cơ quan thuế không chỉ là bảo đảm một hồ sơ được giải quyết đúng quy định, mà là làm sao để NNT dễ hiểu hơn, ít phải đi lại hơn, ít phải cung cấp lại thông tin hơn, ít phải chờ đợi hơn và luôn biết công việc của mình đang được giải quyết như thế nào .
Sự hài lòng của NNT vì vậy không chỉ là kết quả cần đạt được, mà còn là thước đo để cơ quan thuế nhìn lại chất lượng phục vụ và là mục tiêu để mỗi công chức không ngừng hoàn thiện cách thức thực thi công vụ . Từ đó, cải cách thủ tục hành chính thuế được đặt trong một mục tiêu rộng hơn: xây dựng nền công vụ thuế chuyên nghiệp, trách nhiệm, minh bạch, liêm chính và lấy NNT làm trung tâm của chất lượng phục vụ - trên nền tảng tuân thủ pháp luật và nâng cao hiệu quả quản lý thuế.
Các Quy tắc cốt lõi được đề cập gồm:
Thứ nhất, “Giao tiếp đúng mực” - Tôn trọng, bình tĩnh, lắng nghe, rõ ràng, hỗ trợ: Giải quyết thủ tục hành chính bắt đầu từ giao tiếp. Công chức thuế phải lắng nghe đầy đủ, sử dụng ngôn ngữ dễ hiểu, giữ thái độ bình tĩnh, tôn trọng và hướng tới hỗ trợ NNT. Giao tiếp không phải để nhanh chóng kết thúc cuộc trao đổi, mà để hiểu đúng vấn đề và giải quyết được công việc.
Thứ hai, “Hướng dẫn đúng ngay” - Đúng việc, đủ ý, dễ hiểu, dễ thực hiện: NNT cần được biết rõ mình phải làm gì, vì sao phải làm, thực hiện như thế nào và bước tiếp theo là gì. Công chức phải kiểm tra hồ sơ, dữ liệu trước khi yêu cầu bổ sung; hạn chế tối đa tình trạng NNT phải sửa đổi, bổ sung hoặc liên hệ nhiều lần do hướng dẫn chưa đầy đủ, chưa rõ hoặc chưa thống nhất.
Thứ ba, “Có dữ liệu - chủ động khai thác” - Có thì khai thác, chênh lệch thì đối chiếu, rủi ro thì kiểm tra: Trong môi trường quản lý thuế số, dữ liệu phải thực sự trở thành công cụ phục vụ NNT. Khi cơ quan thuế đã có và được phép sử dụng thông tin, dữ liệu thì phải chủ động khai thác, không yêu cầu NNT cung cấp lại những thông tin không cần thiết. Khi dữ liệu không khớp, phải kiểm tra nguyên nhân và phân biệt lỗi của NNT với lỗi dữ liệu, hệ thống hoặc quy trình của cơ quan thuế.
Thứ tư, “Linh hoạt - không tùy tiện” - Đúng pháp luật là giới hạn; linh hoạt là cách thức thực hiện: Tuân thủ pháp luật là nguyên tắc không thay đổi, nhưng cách thức tổ chức thực hiện cần được lựa chọn theo hướng thuận lợi cho NNT khi pháp luật cho phép. Công chức phải chủ động phối hợp nội bộ, giải thích rõ các phương thức hợp pháp và áp dụng thống nhất đối với những trường hợp có cùng bản chất, căn cứ pháp lý; không được lấy sự linh hoạt làm lý do để tùy tiện hoặc đặt ra ngoại lệ không có căn cứ.
Thứ năm, “Đủ điều kiện - không chờ đến hạn” - Không chờ hạn, không để NNT phải nhắc: Thời hạn giải quyết là giới hạn phải bảo đảm, không phải mục tiêu để chờ đến mới xử lý. Khi hồ sơ đủ điều kiện, công chức phải chủ động kiểm tra, xử lý; hồ sơ có nguy cơ chậm phải được theo dõi, đôn đốc và xử lý nguyên nhân từ sớm. NNT không phải nhắc thì cơ quan thuế mới giải quyết công việc.
Thứ sáu, “Vướng phải báo - vượt phải trình - đúng thẩm quyền phải xử lý” - Không để hồ sơ bị mắc kẹt, không đùn đẩy trách nhiệm: Trong quá trình giải quyết có thể phát sinh những vấn đề vượt thẩm quyền hoặc cần phối hợp. Khi đó, công chức phải chủ động nhận diện, báo cáo, đề xuất phương án; vượt thẩm quyền phải kịp thời trình người có thẩm quyền xem xét, quyết định. Người có thẩm quyền phải kịp thời xử lý; không để NNT phải tự tìm người giải quyết những vấn đề nội bộ của cơ quan thuế.
Thứ bảy, “Giải quyết đến cùng” - Đúng, đủ, sớm, rõ: Trách nhiệm không kết thúc ở việc tiếp nhận hoặc chuyển hồ sơ. Công chức phải theo dõi từ khi tiếp nhận đến khi hoàn thành, chủ động phối hợp, kiểm tra kết quả trước khi trả và bảo đảm kết quả đúng, đủ, rõ ràng. Những vấn đề phát sinh sau khi trả kết quả thuộc trách nhiệm, thẩm quyền của cơ quan thuế cũng phải được tiếp nhận và xử lý theo quy định.
Thứ tám, “Minh bạch - liêm chính - kiểm soát chặt - xử lý nghiêm” - Không nhũng nhiễu, không né tránh, không vụ lợi: Mọi yêu cầu, căn cứ và tình trạng xử lý phải được thông tin đúng quy định, đúng thẩm quyền. Công chức phải thực hiện đúng trách nhiệm, không gây khó khăn, không đặt ra yêu cầu không có căn cứ, không gợi ý hoặc nhận lợi ích không đúng quy định. Những dấu hiệu bất thường, nguy cơ vi phạm, nhũng nhiễu hoặc vụ lợi phải được phát hiện, báo cáo, kiểm tra, chấn chỉnh và xử lý kịp thời.
| Trách nhiệm thực thi và giám sát chặt chẽ từ cơ sở Để Quyết định số 1361/QĐ-CT đi vào cuộc sống và phát huy hiệu quả thiết thực, Cục Thuế yêu cầu Thủ trưởng các đơn vị thuộc và trực thuộc nghiêm túc triển khai một số nhiệm vụ trọng tâm: Công khai, tuyên truyền rộng rãi: Niêm yết công khai các quy tắc cốt lõi tại trụ sở cơ quan thuế nơi tiếp nhận và giải quyết thủ tục hành chính; đồng thời tuyên truyền trên các kênh thông tin điện tử, Cổng Dịch vụ công, ứng dụng eTax Mobile và đường dây nóng để NNT nắm bắt và cùng tham gia giám sát chất lượng phục vụ. Quán triệt toàn diện: Tổ chức phổ biến sâu rộng nội dung Quy định đến 100% công chức thuộc thẩm quyền quản lý, đưa tinh thần các quy tắc trở thành chuẩn hành động hằng ngày của mỗi cán bộ thuế. Tăng cường kiểm tra, gắn liền thi đua - kỷ luật: Thủ trưởng các đơn vị phải chủ động kiểm tra, giám sát nội bộ; kịp thời chấn chỉnh và xử lý nghiêm các cá nhân vi phạm. Kết quả thực hiện quy tắc này sẽ là một trong những tiêu chí quan trọng để đánh giá, xếp loại chất lượng công chức và bình xét danh hiệu thi đua hằng năm. Trường hợp để xảy ra vi phạm nghiêm trọng, thủ trưởng đơn vị và cá nhân liên quan sẽ phải chịu trách nhiệm kỷ luật theo quy định. |
* Nội dung Quyết định số 1361/QĐ-CT và Quy chế đính kèm: